


Обзор документов, включенных в систему КонсультантПлюс
с 24.08.2026 по 31.08.2026

| Изложение новости | Аннотация к материалу | Название документа |
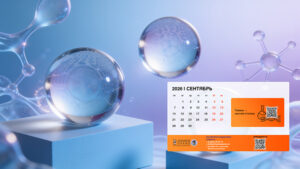
| Начинается новый учебный год. Компания «полное ПРАВО» выпустила полезные заставки на монитор (сентябрь) | Готовы новые заставки на монитор с календарём. Выбирайте, что вы ходите видеть на рабочем компьютере весь сентябрь: абстрактные модели молекул или горный пейзаж (фото Ксении Сороковых).
По случаю начала учебного года интересный факт в этот раз посвящён научной жизни Тюменской области.Скачать универсальные заставки |
|
| Роструд высказал позицию о снижении квартальной премии работнику за опоздания | Если в положении о премировании установили премию за высокие показатели в работе по итогам квартала, то она входит в систему оплаты труда, отметило ведомство. По своей правовой природе это стимулирующая выплата.
Дисциплинарное взыскание за проступок работника может стать основанием, чтобы снизить ему премию. Есть условие: такая возможность была предусмотрена системой премирования. Также следует соблюдать правила ТК РФ, которые в том числе не позволяют уменьшать размер месячной зарплаты специалиста более чем на 20%. |
Письмо Роструда от 29.07.2026 N ТЗ/5709-6-1
Документы включены в информационный банк: |
| Больничный в течение 30 дней после увольнения совместителя: СФР пояснил, как выплачивают пособие | По Закону о страховании на случай нетрудоспособности пособие выплачивают в том числе тогда, когда болезнь наступила или травма произошла в течение 30 календарных дней после увольнения.
При этом закон не предусматривает в таких случаях одновременную выплату пособия страхователем, с которым трудовые отношения прекращены, и страхователем, у которого трудится застрахованный. По правилам получения СФР сведений для выплаты пособия информацию об открытии электронного больничного направляют только страхователям, с которыми подтвержден факт трудоустройства по данным персонифицированного учета. Таким образом, если временная нетрудоспособность наступила в течение 30 календарных дней после прекращения работы по совместительству и у застрахованного есть основной работодатель, больничный назначают и выплачивают по основному месту работы. |
Письмо СФР от 07.08.2026 N 12-20/43349
Документы включены в информационный банк: |
| Взносы на травматизм: признание договоров ГПХ трудовыми суды не поддержали | По итогам выездной проверки СФР доначислил организации взносы на выплаты физлицам. Он посчитал, что у договоров подряда и возмездного оказания услуг есть признаки трудовых отношений.
Суды с проверяющими не согласились: — предмет договоров — выполнение конкретной разовой работы. В договорах определили ее объем и сроки выполнения; — вознаграждение установили за всю работу. Его выплачивали не чаще 1 раза в месяц; — в договорах не указано, например, на трудовую функцию, должность, специальность или профессию, а также на то, что физлицам предоставляют отпуска и время отдыха; — физлица сами контролируют рабочее и нерабочее время, определяют порядок выполнения обязанностей. Заказчик проверяет только итог и качество работ; — срок договоров не превышал 3 месяцев. Договоры оформляли с одними и теми же лицами из-за положительного опыта взаимодействия. |
Постановление АС Волго-Вятского округа от 10.07.2026 по делу N А82-15937/2024
Документ включен в информационный банк: |
| При каких условиях матпомощь при рождении ребенка не облагается НДФЛ |
НДФЛ не облагается матпомощь работнику при рождении ребенка в сумме до 1 млн руб. При этом выплаты, полученные от разных работодателей, не суммируются, а из выплат, полученных от одного работодателя, под НДФЛ-освобождения попадает только первый транш. Базовые условия для освобождения от НДФЛ матпомощи при рождении ребенка такие:
Под освобождение подпадает только единовременная выплата. А это, по мнению региональных налоговиков, означает, что деньги выплачиваются один раз, а не частями в течение нескольких месяцев. При этом, если родитель новорожденного работает в нескольких местах и каждый из работодателей выплатил ему матпомощь, то необлагаемый лимит применяется к каждой такой выплате. Например: человек работает в двух организациях. После рождения ребенка первый работодатель заплатил работнику 700 тыс. руб. матпомощи, а второй работодатель — 600 тыс. руб. В данном случае общая сумма матпомощи (1,3 млн руб.) не облагается НДФЛ, поскольку каждый из работодателей по отдельности выплатил менее 1 млн руб. А если единственный работодатель выплатил сотруднику матпомощь в сумме 1,2 млн рублей, то от обложения НДФЛ освобождается только часть выплаты в размере 1 млн руб., а с 200 тыс. руб. нужно начислить и уплатить НДФЛ. |
Информация УФНС по Республике Мордовия |
| СФР отложил переход на новую систему |
Перевод сведений по пособиям из ФГИС Соцстрах в Единую цифровую платформу (ГИС ЕЦП) перенесли на сентябрь. Прием сообщений действующих сейчас типов планируется прекратить с 19.09.2026 в 10:00 по московскому времени. Ранее СФР порекомендовал работодателям ответить на все поступившие запросы по пособиям до 28 августа (включительно). Теперь сроки перехода на новую систему такие:
В связи с этим, направить сообщения № 101 на ранее полученные запросы из Фонда, чтобы завершить обработку проактивных процессов по страховым случаям, работодателям нужно до 18 сентября (включительно). |
Информация с сайта СФР |