
Обзор документов, включенных в систему КонсультантПлюс
с 21.09.2026 по 28.09.2026

| Изложение новости | Аннотация к материалу | Название документа |
| ВИДЕОСЕМИНАРЫ | ||
| Видеосеминар: «Бухгалтерский баланс: формируем без ошибок» | Тема лекции – порядок заполнения бухгалтерского баланса. Вы узнаете, какие разделы содержит эта форма отчетности, как формируются показатели. Материал поможет избежать частых ошибок, которые допускают бухгалтеры при заполнении баланса.
Лектор — Ефремова Анна Алексеевна, советник генерального директора ООО «Р.О.С. Экспертиза», аттестованный аудитор, налоговый консультант, профессиональный бухгалтер, член Научно-экспертного совета Палаты налоговых консультантов России, участник заседаний Фонда НРБУ БМЦ. Продолжительность видеосеминара — 40 минут. На стартовой странице системы КонсультантПлюс выберите СВОЙ профиль и перейдите по ссылке «Видеосеминары». Далее откроется страница с самыми актуальными темами для соответствующего профиля.
|
Видеосеминар: «Бухгалтерский баланс: формируем без ошибок» |
| ФЕДЕРАЛЬНОЕ ЗАКОНОДАТЕЛЬСТВО | ||
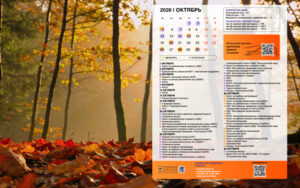
| Компания «полное ПРАВО» выпустила полезные заставки на монитор (октябрь) |
Между Заводоуковском, Ялуторовском и селом Исетское археологи нашли следы древней цивилизации. Например, погребальной ладье примерно 5 тысяч лет. О том, какие ещё открытия сделали в Ингальской долине, вы узнаете из новой заставки для рабочего стола.
Скачать заставку можно пройдя по ссылке. Выбирайте календарь (бухгалтерский, производственный или универсальный) и изображение, которое будет вдохновлять вас на работу весь октябрь: осенний пейзаж или абстрактные линии. Изображения адаптированы под разные размеры мониторов.
|
|
| Важные новости для бухгалтера за неделю с 14 по 18 сентября | Основные изменения в налогах и взносах в октябре.
График переноса выходных в 2027 году. Обновление ряда форм статистической отчетности. Судебные споры о подотчетных суммах, списании пеней с ЕНС, переплате по больничному. Подробнее об этих и других вопросах в нашем обзоре.
|
Лента новостей КонсультантПлюс для бухгалтера от 21.09.2026
|
| ПБУ 18/02 и разницы, возникающие при изменении ставки налога: приказ с поправками опубликован | Уточнили статьи бухгалтерской (финансовой) отчетности, на которые следует относить разницы, возникающие при изменении ставки налога на прибыль. Это касается операций, результаты которых не включают в бухгалтерскую прибыль (убыток).
В зависимости от порядка отражения в бухучете операций, связанных с возникновением отложенных налоговых активов (обязательств), разницу станут относить:
Сейчас разницу относят на счет учета прибылей и убытков. Есть и другие изменения. Приказ вступит в силу 29 сентября 2026 года. Отметим, поправки основаны на нормах МСФО (IAS) 12 «Налоги на прибыль». Начало действия документа — 29.09.2026.
|
Документ включен в информационный банк: |
| Минфин информирует об изменениях, внесенных в Положение по бухгалтерскому учету «Учет расчетов по налогу на прибыль организаций» (ПБУ 18/02) | Изменения внесены приказом Минфина от 20.08.2026 N 121н, вступающим в силу с 29 сентября 2026 года. Поправки подлежат обязательному применению начиная с годовой бухгалтерской (финансовой) отчетности за 2026 г.
Сообщается, в частности, что основное содержание изменений — это уточнение статей бухгалтерской (финансовой) отчетности организации, на которые относятся разницы, возникающие в результате пересчета отложенных налоговых активов и отложенных налоговых обязательств при изменении ставки налога на прибыль.
|
Документ включен в информационный банк: |
| Электронные перевозочные документы: Минтранс утвердил регламент действий в нештатных ситуациях | Регламент предусматривает в том числе порядок действий, когда в месте погрузки, в пути или на складе нет интернета. Так, участник перевозки должен составить акт и указать в нем:
Акт должны подписать несколько человек, например водитель, представитель склада и грузоотправитель. Если стороны нет, можно сделать отметку об этом и написать, что контрагента уведомили (как вариант – в чате или по электронной почте). Подтверждение отправки сообщения надо сохранить. Перевозочный документ нужно оформить на бумаге (заполнить обязательные реквизиты), а заверить его должны все участники перевозки собственноручными подписями и печатями, если они есть. Как только интернет появится, надо сразу вернуться к работе с ЭПД. Водители должны:
Если интернет есть, но коммерческая система ЭПД недоступна (из-за сбоев и т.п.) более 1 ч, ее оператор по запросу контрагентов выдает справку об этом в свободной форме. Недоступности ГИС ЭПД посвящены отдельные положения.
|
«Регламент действий при нештатных ситуациях при оформлении и предъявлении ЭПД. Версия 1.0» (утв. Минтрансом России)
Документ включен в информационный банк: |
| Изменения к НК РФ, федеральный бюджет на 3 года и другое – Минфин предложил поправки |
Планируют распространить ставку НДФЛ 13 — 22% на дивиденды, проценты по вкладам физлиц и ряд иных доходов.
Также хотят определить бюджетную политику на ближайшие 3 года.
|
Документ включен в информационный банк:
|
| Налог на имущество по кадастровой стоимости: яркие споры за 2026 год о 20%-й доле площади | Суды соглашались, что в расчет доли площади офисов в здании входят помещения административных служб арендатора.
Они считали, что склады для интернет-товаров включают в площадь торгового объекта. Об этом и не только – в обзоре.
|
Лента новостей КонсультантПлюс для бухгалтера от 24.09.2026 |
| Минтруд предлагает изменить правила установления скидок и надбавок к тарифу взносов на травматизм | Хотят исключить из расчета скидок и надбавок данные о несчастных случаях, которые произошли в результате ЧС природного, техногенного и иного характера не по вине страхователя (п. 1 проекта изменений).
Предлагают уточнить, что фонд отменяет решение об установлении скидки (принимает решение о перерасчете надбавки), если поданные страхователем недостоверные сведения привели к изменению скидки (надбавки). Это касается недостоверных сведений о начисленных взносах, результатах спецоценки и проведенных обязательных медосмотрах (п. 4 проекта изменений). Отметим, указанная выше поправка связана со сложившейся судебной практикой. Суды не поддерживают органы СФР, которые отменяют решения об установлении скидки, даже когда недостоверные сведения о результатах спецоценки и проведенных обязательных медосмотрах не повлияли на размер скидки, пересчитанной по фактическим данным. Хотят закрепить, что скидку и надбавку к тарифу не устанавливают, если участвующие в их расчете показатели страхователя равны отраслевым значениям (п. 2 проекта изменений). Планируют исключить из условия установления скидки привязку ко времени госрегистрации (пп. «а» п. 3 проекта изменений). Сейчас установлено, что нужно вести деятельность не менее 3 лет с госрегистрации до года, в котором рассчитывают скидку. В пояснительной записке указали, что следует исходить из периода регистрации как страхователя от несчастных случаев. Есть и другие изменения. Проект проходит общественное обсуждение.
|
Проект постановления Правительства РФ |
| Технологический сбор: Минпромторг предложил перечень продукции и размеры сбора | Ведомство вынесло на общественное обсуждение проект с перечнем электронной компонентной базы (электронных модулей) или продукции с ее содержанием, размерами сбора и методикой определения этих размеров (п. 1 проекта приказа).
В перечень планируют включить:
Для каждой позиции хотят установить:
Для смартфонов, например, эти значения составят 373 руб., 250 руб. и 496 руб. соответственно. Планируют, что изменения заработают 1 декабря 2026 года (п. 2 проекта приказа). В пояснительной записке отметили, что для снижения рисков при запуске технологического сбора в пилотном проекте предлагают распространить такой сбор только на конечную радиоэлектронную продукцию с обязательной маркировкой. Будут использовать минимальные ставки сбора, учитывать факт указания или неуказания бренда и модели.
|
Проект приказа Минпромторга |
| Уточнена методика расчета минимального (стартового) размера разового платежа за пользование недрами | Размер платежа установлен совместным приказом Минприроды России N 242, Роснедр от 31 марта 2022 г. N 242/01.
Вносимыми изменениями скорректированы некоторые формулы, в том числе для: расчета минимального размера разового платежа за пользование недрами — введен коэффициент «Крз», применяемый для участков недр, содержащих россыпное золото, равный 1,2; определения расчетной величины суммы налога для полезных ископаемых, налоговая база при добыче которых определяется как их стоимость в соответствии со статьей 338 НК РФ; определения расчетной величины суммы налога для полезных ископаемых, налоговая база при добыче которых определяется как количество добытых полезных ископаемых в натуральном выражении в соответствии со статьей 338 НК РФ; определения базового значения единицы условного топлива (ЕУТ). Также внесены и иные изменения и уточнения. Начало действия документа — 29.09.2026.
|
Приказ Минприроды России N 307, Роснедр N 13 от 25.05.2026 «О внесении изменений в Методику расчета минимального (стартового) размера разового платежа за пользование недрами, установленную приказом Министерства природных ресурсов и экологии Российской Федерации и Федерального агентства по недропользованию от 31 марта 2022 г. N 242/01»
Документ включен в информационный банк: |
| Актуализированы форма и правила заключения соглашения о модернизации нефтеперерабатывающих мощностей | Реализован Федеральный закон от 28.11.2025 N 425-ФЗ «О внесении изменений в части первую и вторую Налогового кодекса Российской Федерации, отдельные законодательные акты Российской Федерации и признании утратившими силу законодательных актов (отдельных положений законодательных актов) Российской Федерации».
Настоящее постановление вступает в силу со дня его официального опубликования.
|
Постановление Правительства РФ от 22.09.2026 N 1211
Документ включен в информационный банк: |
| Для российских производителей анимационной аудиовизуальной продукции предлагается ввести льготную ставку по налогу на прибыль в размере 3% на 2027 — 2031 годы | Законопроектом налоговая ставка по налогу, подлежащему зачислению в федеральный бюджет, устанавливается в размере 3%, а налоговая ставка по налогу, подлежащему зачислению в бюджет субъекта РФ, — в размере 0%.
Указанные налоговые ставки применяются организациями, которые в периоде применения льготных ставок, а также в течение пяти предшествующих календарных лет находятся в реестре организаций, осуществляющих производство анимационной аудиовизуальной продукции и (или) оказание услуг (выполнение работ) по созданию анимационной аудиовизуальной продукции. Установлены также иные условия, необходимые для правомерного применения льготы, касающиеся доли доходов от реализации созданной организацией анимационной аудиовизуальной продукции и авторских прав, численности работников и др.
|
Проект Федерального закона N 1342678-8 «О внесении изменений в статьи 284 и 427 части второй Налогового кодекса Российской Федерации» |
| Обновлена форма федерального статистического наблюдения N ВПО-1 «Сведения об организации, осуществляющей образовательную деятельность по образовательным программам высшего образования — программам бакалавриата, программам специалитета, программам магистратуры»
Указанная форма подлежит применению начиная со сбора данных за 2026 год. Первичные статистические данные по форме предоставляются в соответствии с указаниями по ее заполнению, в сроки и с периодичностью, которые указаны на ее бланке. Признается утратившим силу приказ Росстата от 17 сентября 2025 г. N 507, которым утверждена аналогичная форма.
|
Приказ Росстата от 11.09.2026 N 547 «Об утверждении формы федерального статистического наблюдения N ВПО-1 <…>»
Документ включен в информационный банк: |
|
| Обновлена форма федерального статистического наблюдения N ОО-1 «Сведения об организации, осуществляющей образовательную деятельность по образовательным программам начального общего, основного общего, среднего общего образования» Сбор первичных статистических данных по новой форме N ОО-1 осуществляется начиная с отчетного периода за 2026/2027 учебный год.Первичные статистические данные по указанной форме предоставляются в соответствии с указаниями по ее заполнению, в сроки и с периодичностью, которые указаны на ее бланке. Признается утратившим силу приказ Росстата от 16 сентября 2025 г. N 483, которым утверждена аналогичная форма. Настоящий приказ вступает в силу с 19 сентября 2026 года.
|
Приказ Росстата от 18.09.2026 N 561 «Об утверждении формы федерального статистического наблюдения N ОО-1 <…>»
Документ включен в информационный банк: |
|
| Госуслуга по выдаче разрешения на привлечение и использование иностранных работников и разрешения на работу: утвержден актуализированный регламент | Наименование услуги — «Выдача разрешения на привлечение и использование иностранных работников, выдача дубликата, внесение изменений в сведения, содержащиеся в разрешении на привлечение и использование иностранных работников, а также выдача, продление срока действия иностранным гражданам и лицам без гражданства разрешения на работу, выдача дубликата, аннулирование разрешения на работу, внесение изменений в сведения, содержащиеся в разрешении на работу».
Услуга предоставляется МВД России физическим лицам, в том числе индивидуальным предпринимателям, и юридическим лицам. Максимальный срок предоставления услуги составляет 79 календарных дней. За предоставление услуги взимается госпошлина в размерах, установленных подпунктами 23 — 24 пункта 1 статьи 333.28 Налогового кодекса РФ. Признан утратившим силу аналогичный приказ МВД России от 01.08.2020 N 541. Начало действия документа — 21.12.2026. В соответствии с пунктом 3 данный документ вступает в силу по истечении 90 дней после дня официального опубликования (опубликован на Официальном интернет-портале правовой информации http://pravo.gov.ru — 21.09.2026).
|
Приказ МВД России от 29.05.2026 N 343 «Об утверждении Административного регламента Министерства внутренних дел Российской Федерации по предоставлению государственной услуги «Выдача разрешения на привлечение и использование иностранных работников, выдача дубликата, внесение изменений в сведения, содержащиеся в разрешении на привлечение и использование иностранных работников <…>»
Документ включен в информационный банк: |
| ФНС напомнила, какие вычеты по НДФЛ родители могут получить при оплате путевок в лагерь | Налоговики пояснили, что физлица могут частично компенсировать траты на путевки в спортивные, образовательные и лечебные детские лагеря.
Родители вправе оформить вычет на обучение, если у лагеря есть лицензия на образование. Компенсации подлежат расходы на образовательную часть путевки. Затраты на проживание, питание, бытовое обслуживание не возмещают. Предельный размер расходов на обучение ребенка для вычета – 110 тыс. руб. в год на обоих родителей. К затратам на физкультурно-оздоровительные услуги (в т.ч. спортивные сборы и занятия в секциях) можно применить вычет на физкультуру. Для его получения нужно, чтобы организатор мероприятий был в перечне Минспорта России. Часть стоимости путевки в санаторий, где ребенку оказали медуслуги, можно учесть для вычета на лечение. У санатория должна быть лицензия на такие услуги. Общий лимит по расходам на лечение (кроме дорогостоящего) и физкультуру за себя и детей – 150 тыс. руб. в год. Чтобы заявить вычет, нужна справка об оплате медицинских, образовательных или физкультурных услуг. Получить вычет можно 3 способами:
Подробно узнать о процедуре получения социального вычета можно на сайте ФНС в разделе «Социальные налоговые вычеты».
|
<Информация> ФНС России «Родители могут получить вычет за оплату детской путевки в лагерь»
Документ включен в информационный банк: |
| Минэкономразвития России представило прогноз социально-экономического развития РФ на 2027 год и на плановый период 2028 и 2029 годов | В соответствии с документом базовый вариант прогноза социально-экономического развития основан на предпосылках о сохранении текущего уровня санкционного давления на российскую экономику. Спрос на товары традиционного экспорта России будет сохраняться со стороны основных торговых партнеров.
Цена нефти марки «Брент» снизится со среднегодового уровня 85 — 86 долл. США за барр. в 2026 году до 73 долл. США за барр. в 2027 году и 66 долл. США за барр. в 2029 году. Дисконт цены на нефть марки «Юралс» сократится с 25 долл. США за барр. в 2026 году до 20 долл. США за барр. в 2027 году и 15 долл. США за барр. к 2029 году за счет оптимизации логистики и дальнейшей переориентации экспортных потоков. В 2027 — 2029 годах прогнозируется постепенное ослабление номинального курса с 79,5 руб. за долл. США в среднем в 2026 году до 87,4 руб. за долл. США в среднем за 2027 год и далее до 96,0 руб. за долл. США в среднем за 2029 год. Также в 2027 — 2029 годах ожидается увеличение номинальных заработных плат на 6,8 — 7,1% в год. Рост реальной заработной платы будет ускоряться с 1,8% в 2027 году до 3,0% к 2029 году. С 2027 года ожидается выход инфляции на уровень 4,0% г/г (декабрь к декабрю), что соответствует целевому ориентиру Банка России.
|
«Прогноз социально-экономического развития Российской Федерации на 2027 год и на плановый период 2028 и 2029 годов» (разработан Минэкономразвития России)
Документ включен в информационный банк: |
| Соискатель несколько дней выполнял тестовое задание – трудовые отношения не возникли, указали суды |
После первого интервью кандидату направили тестовое задание. Специалист выполнял его в течение отведенных 13 дней. По его результатам второе интервью решили не проводить и отказали соискателю в дальнейшем отборе на вакансию. Специалист счел, что трудовые отношения уже возникли, и потребовал через суд, в частности, выплатить ему зарплату.
Три инстанции встали на сторону организации. Они не увидели признаков трудовых отношений. Специалист не приступал к работе по должности с ведома или по поручению работодателя либо его представителя. Тестовое задание было предусмотрено ЛНА для проверки профпригодности. Соискатель об этом знал. Отметим, Роструд обращал внимание на то, что закон не запрещает тестировать кандидатов при приеме на работу.
|
Определение Первого кассационного суда общей юрисдикции от 24.08.2026 N 88-22837/2026 (УИД 36RS0006-01-2025-010237-33)
Документ включен в информационный банк: |
| Положительное сальдо ЕНС: суд снова отказал в возврате спорных денег |
Организация обратилась с заявлением о распоряжении путем возврата денег, формирующих положительное сальдо ЕНС. Инспекция отказала. Она посчитала, что перечисленные суммы не ЕНП. Организация обратилась в суд. АС Поволжского округа согласился с налоговиками:
Отметим, суды уже не раз приходили к сходным выводам (АС Уральского, Московского округов и др.). |
Постановление Арбитражного суда Поволжского округа от 28.07.2026 N Ф06-2760/2026 по делу N А65-32382/2025
Документ включен в информационный банк: |
| Штраф СФР за сведения о больничном листе суд отменил: фонд не доказал, что отправлял уведомления |
Фонд оштрафовал организацию за нарушение срока подачи сведений о больничном. Он утверждал, что 28 апреля 2025 года отправил запрос, ответ на который поступил лишь 20 мая 2025 года. Организация не заплатила штраф, поэтому СФР обратился в суд.
Суд поддержал страхователя:
|
Постановление Арбитражного суда Московского округа от 03.09.2026 N Ф05-12118/2026 по делу N А40-364352/2025
Документ включен в информационный банк: |
| СФР рассказал, как участникам СВО оформить направление в центры реабилитации |
Демобилизованные военнослужащие с января этого года вправе оформить проездные билеты до центров фонда, а также взять с собой сопровождающего, которому оплатят дорогу, проживание и питание. Льготу по сопровождению могут получить участники СВО с первой группой инвалидности или нуждающиеся в сопровождении по медпоказаниям.
Чтобы поехать на оздоровление, нужно подать заявку. Направление в центры реабилитации оформляют все клиентские службы СФР и МФЦ. Место жительства ветерана не важно. Заявление можно подать и через Госуслуги. С заявлением надо представить документы медучреждения, которые подтверждают показания и отсутствие противопоказаний к медреабилитации и санаторно-курортному лечению. Если у участника СВО нет таких документов, фонд посодействует в их получении. Фонд принимает решение о направлении на санаторно-курортное лечение или медреабилитацию в течение 2 рабочих дней после подачи заявления, в течение дня после этого он сообщает ветерану о результатах. СФР отметил, что с начала года курс восстановления в центрах реабилитации фонда прошли свыше 17 тыс. участников СВО.
|
Информация СФР от 21.09.2026
|
| Компенсацию проезда в отпуск и обратно страховыми взносами на травматизм не облагают, решил суд |
Организация компенсировала сотрудникам расходы, в т.ч. на проезд к месту отпуска и обратно. По результатам выездной проверки фонд доначислил взносы, пени и штраф. Страхователь обратился в суд. Первая инстанция и апелляция его поддержали.
Апелляция указала:
Отметим, АС Западно-Сибирского округа приходил к сходному выводу. СФР давал иные разъяснения.
|
Постановление Седьмого арбитражного апелляционного суда от 28.08.2026 N 07АП-4583/2026 по делу N А27-1143/2026
Документ включен в информационный банк: |
| НДФЛ и страховые взносы: компенсацию водителям за разъездной характер работы суд признал зарплатой |
Организация компенсировала водителям разъездную работу и не облагала такую выплату НДФЛ и взносами. Плательщик считал, что это суточные, поскольку выплаты возмещали допрасходы на проживание вне постоянного жилья. Подтверждающими документами были локальный акт и путевые листы.
Налоговики посчитали, что такая компенсация – часть зарплаты. По итогам выездной проверки они доначислили налоги, взносы и штраф. Страхователь обратился в суд. Апелляция и кассация его не поддержали. Суды установили:
АС Волго-Вятского округа отметил, что выплата не компенсационная. Она не связана с возмещением затрат сотрудников. Водители не должны были подавать документы по расходам. Компенсация увеличивала оплату труда сверх минимальной величины. Возмещение относится к зарплате и облагается НДФЛ и взносами.
|
Постановление Арбитражного суда Волго-Вятского округа от 03.09.2026 N Ф01-8340/2026 по делу N А43-19572/2025
Документ включен в информационный банк: |
| Суд признал безнадежным к взысканию долг по взносам: соблюдение процедуры взыскания не подтвердили | С 22 ноября 2024 года по 15 августа 2025 года СФР направлял организации требования об уплате недоимки по взносам на травматизм, пеней и штрафов, решения о взыскании недоимки, документы, на основании которых возбудили исполнительные производства.
По справке о состоянии расчетов долг образовался на 1 января 2022 года. Страхователь посчитал, что фонд утратил возможность принудительного взыскания. Он обратился в суд, чтобы признать безнадежными к взысканию недоимку и пени, начисленные на нее. Суд поддержал организацию:
|
Постановление Девятого арбитражного апелляционного суда от 27.08.2026 N 09АП-30894/2026 по делу N А40-225416/2025
Документ включен в информационный банк: |
| Суды взыскали годовую премию в пользу сотрудника, который уволился до издания приказа | Специалиста приняли на работу в июне, но уже в январе следующего года он покинул компанию. Приказ о премии издали в апреле. Поскольку положение о премировании позволяло не поощрять по итогам года тех, кто уволился на момент принятия решения о выплате, сотруднику премию не дали. Он обратился в суд.
Три инстанции сошлись во мнении: организация обязана выплатить годовую премию. В ЛНА закрепили, что она входит в систему оплаты труда. Это элемент зарплаты, ее переменная часть, а не просто поощрение. Организация установила условия выплаты и порядок определения ее размера. Положение, которое позволяло не выплачивать премию уволенным, не подлежит применению. Оно ухудшает положение работника, не соответствует общим нормам трудового законодательства, принципам равенства, справедливости и запрета на дискриминацию. Оснований для лишения премии не было. Отметим, практика на этот счет неоднозначна. Например, 2-й КСОЮ в сходной ситуации встал на сторону работодателя. Минтруд также указывал, что нет оснований включать в приказ о премировании сотрудника, который уволился на момент его издания. Роструд разделяет данный подход.
|
Определение Седьмого кассационного суда общей юрисдикции от 30.06.2026 N 88-8318/2026
Документ включен в информационный банк: |
| Работник указал, что отозвать заявление об уходе помешал больничный, – суды его не восстановили |
Сотрудник попросил расторгнуть с ним договор по собственному желанию. За день до предполагаемого ухода он взял больничный и сообщил об этом работодателю. Тот оформил увольнение. Сотрудник через суд потребовал восстановить его в должности. Он заявил, что хотел отозвать заявление об уходе, однако не смог из-за временной нетрудоспособности.
Три инстанции требования не удовлетворили. Специалиста уволили на основании его письменного заявления, которое он подал добровольно. Намерение направить отзыв правового значения не имеет, поскольку он не выразил его письменно и не довел до сведения работодателя. Увольнять по собственному желанию во время больничного не запрещено.
|
Определение Третьего кассационного суда общей юрисдикции от 19.08.2026 N 88-13996/2026
Документ включен в информационный банк: |