


Обзор документов, включенных в систему КонсультантПлюс
с 26.10.2026 по 02.11.2026

| Изложение новости | Аннотация к материалу | Название документа |
| ВИДЕОСЕМИНАРЫ И ВЕБИНАРЫ | ||
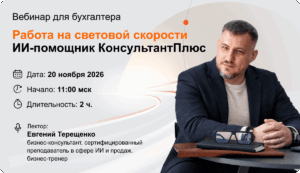
| Вебинар «Работа на световой скорости: ИИ-помощник КонсультантПлюс»
|
Дата: 20 ноября 2026 г.
Начало: 11:00 мск Длительность: 2 часа Лектор: Евгений Терещенко, бизнес-консультант, сертифицированный преподаватель в сфере ИИ и продаж, бизнес-тренер Программа семинара:
Участники вебинара могут получить в Сервисных центрах КонсультантПлюс:
|
|
| Видеосеминар: «Возврат и зачет положительного сальдо ЕНС» | В первой части вебинара КонсультантПлюс, проведенного 15.10.2026, речь пойдет о новых правилах зачета и возврата положительного сальдо ЕНС. Лектор разъяснит, когда налоговые органы проведут зачет сальдо в счет другого лица, а когда откажут в его возврате.
Лектор: Климова Марина Аркадьевна, независимый консультант-практик по вопросам налогообложения, бухгалтерского учета и трудового права, кандидат экономических наук. Продолжительность видеосеминара — 11 минут. На стартовой странице системы КонсультантПлюс выберите СВОЙ профиль и перейдите по ссылке «Видеосеминары». Далее откроется страница с самыми актуальными темами для соответствующего профиля.
|
Видеосеминар: «Возврат и зачет положительного сальдо ЕНС» |
| ФЕДЕРАЛЬНОЕ ЗАКОНОДАТЕЛЬСТВО | ||
| Компания «полное ПРАВО» выпустила полезные заставки на монитор (ноябрь) |
8 ноября в Тюменской области открывается термальный сезон, и базы отдыха готовят праздничнее программы для гостей. Чтобы решить, где отметить открытие, познакомьтесь с обзором горячих источников Тюмени, Тобольска и Заводоуковска
Обзор откроется по ссылке из новой заставки для монитора. В ноябре предлагаем две картинки на выбор: милая белочка или абстрактные линии. Как всегда, есть 3 вида календарей: для бухгалтера, для кадровика и универсальный.
Изображения адаптированы для разных размеров мониторов. Скачать заставку на ноябрь >>>
|
|
| Важные новости для бухгалтера за неделю с 19 по 23 октября | ЦБ РФ вновь не стал менять ключевую ставку. Уведомление об авансах по имущественным налогам нужно подать не позже 26 октября. Передача ФНС администрирования взносов на травматизм снизит административную нагрузку на бизнес.
Подробнее об этих и других вопросах в нашем обзоре.
|
Лента новостей КонсультантПлюс от 26.10.2026 |
| Банковские проверки клиентов при внесении на счет наличных: ЦБ РФ обновил рекомендации |
При работе с ИП и большинством юрлиц банкам советуют обращать внимание на ситуации, когда на счет вносят наличные (в т.ч. инвалюту), покупают за них инвестиционные драгметаллы и др. При обнаружении таких операций следует:
Рекомендации можно не выполнять, например, если бизнес клиента напрямую связан с наличными расчетами. Есть исключения: суммы зачислений резко выросли либо стали сильно выше среднемесячного оборота по счету и т.п. Если есть, в частности, признаки уклонения от «антиотмывочных» процедур путем дробления общих сумм, то банку стоит подумать над тем, чтобы:
Все это касается и работы с физлицами, если сумма разовой операции или их совокупности за календарный месяц – 5 млн руб. или выше. Регулятор представил примерный перечень подтверждающих документов.
|
«Методические рекомендации Банка России по определению финансового положения и источников происхождения денежных средств клиентов кредитных организаций в целях усиления контроля за операциями с наличными денежными средствами» (утв. Банком России 26.10.2026 N 5-МР)
Документ включен в информационный банк: |
| Переводы бизнеса по СБП: Центробанк хочет увеличить лимит одной операции в 30 раз |
Планируется, что юрлицо (ИП) сможет перевести себе или другой организации (ИП), а также участнику системы казначейских платежей за одно распоряжение не более 30 млн руб. Речь идет об операции между банковскими счетами либо вкладами. Правило может заработать с 22 ноября 2027 года (с. 8 и 14 проекта).
Сейчас лимит для бизнеса – 1 млн руб. Публичное обсуждение проекта завершат 12 ноября 2026 года.
|
Проект указания Банка России |
| Фискальные документы с 1 марта 2027 года: ФНС скорректировала форматы |
Налоговики уточнили общие положения для форматов. Среди прочего дополнили перечень реквизитов тегом 1127. Он указывает на то, что ККТ применили при дистанционной продаже маркированного товара.
Для тегов 1055 и 1062, которые отражают систему налогообложения, добавили номера для АУСН. Также ведомство уточнило версию форматов 1.2. Эти изменения применяют с марта следующего года. С 1 сентября 2027 года утрачивают силу версии форматов 1.05 и 1.1.
|
Приказ ФНС России от 04.09.2026 N ЕД-1-20/658@
Документ включен в информационный банк: |
| ФНС направлены рекомендации по использованию формата электронной грузовой накладной, утвержденного приказом от 27.04.2026 N ЕД-1-26/276@ | В письме приведены рекомендуемые к применению редакции:
элемента «Налоговая ставка (НалСт)» в таблицах 5.11 и 17.4; элемента «Идентификация файла обмена информации грузоотправителя/Идентификация файла обмена информации перевозчика о подтверждении изменения сведений о грузополучателе (ИдИнфГО/ИдИнфПдтв)» в таблице 13.2; таблицы 13.3 «Идентификация файла обмена информации грузоотправителя (ИдИнфГО)».
|
<Письмо> ФНС России от 09.07.2026 N ЕА-36-26/5838@
Документ включен в информационный банк: |
| Увеличение штрафов и другие изменения налогов с 2027 года: что предложил уточнить комитет Госдумы |
Комитет рекомендовал принять в первом чтении проект с налоговыми поправками, но предложил уточнить ряд норм ко второму чтению. Он отметил, в частности, такие пункты:
Предлагают также уточнить поправки об обложении операций при ввозе физлицами товаров через электронные торговые площадки, администрировании таких операций и др. Подробнее об изменениях в части налогов и штрафов читайте в обзорах.
|
Заключение комитета Госдумы по бюджету и налогам |
| Изменения по НДФЛ, НДС, увеличение штрафов с 2027 года и другое – поправки приняты в первом чтении |
Поправками планируют реализовать меры в рамках основных направлений бюджетной, налоговой и таможенно-тарифной политики, учесть поручения президента, правительства и практику. Хотят оптимизировать администрирование взносов на травматизм.
Предлагают, в частности:
Подробнее об изменениях в части:
|
Документ включен в информационный банк:
См. также: |
| Денежно-кредитная политика: ЦБ РФ опубликовал основные направления на 2027 — 2029 годы |
Регулятор разъяснил свои подходы к проведению денежно-кредитной политики, а также представил базовый и альтернативные сценарии прогноза на ближайшие 3 года. Итоговый документ учитывает решение по ключевой ставке и среднесрочный базовый прогноз Банка России от 23 октября 2026 года.
Базовый сценарий. Он наиболее вероятен и предполагает, что по итогам 2026 года инфляция составит 7,1 — 7,6%, вернется к 4% в 2027 году и стабилизируется. В 2026 году средняя ключевая ставка составит 14,6%, в 2027 году – 12,5 — 13,5%. В 2029 году прогнозируют возвращение ставки в диапазон 7,5 — 8,5%. Дезинфляционный сценарий. ЦБ РФ будет проводить более мягкую ДКП. Предполагается, что средняя ключевая ставка в 2027 году окажется в пределах 10 — 12%, в 2028 году она опустится до 7,5 — 8,5%, в 2029 году сохранится на этом уровне. Проинфляционный сценарий. Чтобы вернуть инфляцию к цели, потребуется проводить более жесткую ДКП. Средняя ключевая ставка в 2027 году составит 14 — 16%, в 2028 году – 11,5 — 12,5%, а в 2029 году она снизится до 8,5 — 9,5%. Инфляция в 2027 году будет 4,5 — 5,5%. Рисковый сценарий. Средняя ключевая ставка за 2027 год окажется в диапазоне 19 — 21%. В среднем за 2028 год она составит 14 — 16%, в 2029 году – 9,5 — 10,5%. Также ЦБ РФ планирует изменение. Новую ключевую ставку будут применять не с понедельника, как сейчас, а с ближайшей среды. Новшество планируют реализовать в 2027 году.
|
Основные направления единой государственной денежно-кредитной политики на 2027 год и период 2028 и 2029 годов
Информация Банка России от 28.10.2026
|
| Обновлены обязательные реквизиты кассовых чеков и БСО | Внесены изменения в форматы фискальных документов, обязательные к использованию.
В частности, перечень общих реквизитов фискальных документов дополнен новой позицией 1127 — признак применения ККТ при реализации маркированного товара при дистанционном способе продажи товара. Внесены дополнения в способы кодирования типа систем налогообложения (включены коды для АУСН). В новой редакции изложены отдельные позиции перечня реквизитов, содержащиеся в кассовом чеке (БСО), а также в новой редакции изложен перечень реквизитов, содержащихся в кассовом чеке коррекции (БСО коррекции). Приказ вступает в силу с 01.03.2027, но не ранее чем по истечении 90 дней после дня его официального опубликования, за исключением пункта 6 приложения к приказу, вступающего в силу с 01.09.2027.
|
Приказ ФНС России от 04.09.2026 N ЕД-1-20/658@ «О внесении изменений в приложение N 2 к приказу Федеральной налоговой службы от 14.09.2020 N ЕД-7-20/662@»
Документ включен в информационный банк: |
| Страховые взносы с материальной помощи при рождении: ФНС отметила нюансы освобождения в 2026 году | Ведомство напомнило, когда единовременная матпомощь сотруднику при рождении ребенка не облагается взносами. Это касается помощи, которую работодатель выплачивает в течение первого года после рождения (усыновления, удочерения) ребенка или установления опеки над ним. В текущем году работодатели могут применить освобождение в том числе к выплатам на детей, которые родились в прошлом году.
Налоговики привели пример: ребенок родился в июне 2025 года, а матпомощь в размере 1 млн руб. выплачена в феврале 2026 года. Применение такого лимита оценивают по дате приказа, который фиксирует выплату. ФНС обратила внимание, что лимит в 1 млн руб. не обязывает работодателя оказывать помощь в таком объеме. Иные условия выплаты можно предусмотреть локальными нормативными актами или колдоговором. Сумма матпомощи может быть любой. Ограничение предусмотрено для расчета взносов и НДФЛ. Напомним, не облагаемый взносами и НДФЛ порог матпомощи семьям с детьми повысили с 1 января 2026 года.
|
<Информация> ФНС России «Когда выплата работодателем единовременной материальной помощи при рождении ребенка освобождается от уплаты страховых взносов»
Документ включен в информационный банк: |
| Коэффициенты-дефляторы на 2027 год: Минэкономразвития установило значения для УСН, НДФЛ и ПСН |
Опубликовали такие коэффициенты-дефляторы:
|
Приказ Минэкономразвития России от 21.10.2026 N 732
|
| Минэкономразвития информирует о коэффициентах-дефляторах к ставке НДПИ при добыче угля на IV квартал 2026 года | Коэффициенты установлены в следующих размерах:
на антрацит — 1,220; на уголь бурый — 1,054; на уголь, за исключением антрацита, угля коксующегося и угля бурого, — 1,098.
|
Информация Минэкономразвития России
Документ включен в информационный банк: |
| Определены коэффициенты-дефляторы к ставке НДПИ при добыче угля на IV квартал 2026 года | Коэффициенты установлены в следующих размерах:
на антрацит — 1,220; на уголь бурый — 1,054; на уголь, за исключением антрацита, угля коксующегося и угля бурого, — 1,098. Начало действия документа — 09.11.2026.
|
Приказ Минэкономразвития России от 22.10.2026 N 736
Документ включен в информационный банк:
|
| ФНС направила уточнения по отдельным контрольным соотношениям показателей налоговой декларации по косвенным налогам
|
Ранее контрольные соотношения к данной форме отчетности были доведены письмом ФНС России от 10.07.2026 N СД-36-3/5952@.
|
<Письмо> ФНС России от 23.10.2026 N СД-36-3/9323@
Документ включен в информационный банк:
|
| Внесены уточнения в формат и порядок заполнения формы расчета сумм НДФЛ, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ) | Скорректированы коды отчетных периодов в приложении N 1 (строки 51 — 53 и 90), а также включены новые позиции в приложение N 2 «Коды места представления расчета» и приложение N 5 «Коды, определяющие статус налогоплательщика».
Необходимые уточнения также внесены в формат расчета (новая версия — 5.06). Приказ вступает в силу по истечении двух месяцев со дня его официального опубликования, но не ранее 1 января 2027 года, и применяется начиная с представления расчета за I квартал 2027 года.
|
Приказ ФНС России от 25.09.2026 N СД-1-11/746@
Документ включен в информационный банк:
|
| Уточнены требования, касающиеся размещения средств резервного фонда кредитного потребительского кооператива (КПК) | Согласно внесенному уточнению средства фонда могут размещаться на банковские счета и (или) на счета по вкладам (депозитам), открытые в кредитной организации, имеющей кредитные рейтинги, присвоенные не менее чем двумя кредитными рейтинговыми агентствами, не ниже уровня, установленного Советом директоров Банка России.
Кроме того, увеличен лимит размещения средств в займы с 5 до 20% суммы всех средств сформированного резервного фонда, а также срок размещения с 90 до 180 календарных дней (с возможностью неоднократного продления срока действия заключенных договоров займов не более чем на 180 календарных дней). Начало действия документа — 10.11.2026.
|
Указание Банка России от 15.09.2026 N 7444-У «О внесении изменений в Указание Банка России от 30 сентября 2024 года N 6876-У»
Документ включен в информационный банк: |
| С 3 декабря 2026 года применяется обновленный Базовый стандарт защиты прав и интересов получателей финансовых услуг, которым должны руководствоваться инвестиционные фонды и негосударственные пенсионные фонды | Базовый стандарт определяет основные принципы в области защиты прав и интересов получателей финансовых услуг и устанавливает требования, которыми акционерные инвестиционные фонды и управляющие компании инвестиционных фондов, паевых инвестиционных фондов и негосударственных пенсионных фондов должны руководствоваться в процессе осуществления своей деятельности.
В документе закреплены, в частности, общие правила взаимодействия с получателями финансовых услуг, минимальный объем информации и порядок ее распространения, предоставления и раскрытия получателям финансовых услуг, требования к работникам, осуществляющим непосредственное взаимодействие с получателями финансовых услуг, порядок рассмотрения обращений получателей финансовых услуг, порядок тестирования управляющей компанией физлиц, не являющихся квалифицированными инвесторами. С 3 декабря 2026 года аналогичный Базовый стандарт (утвержден Банком России, протокол от 23.09.2021 N КФНП-33) не применяется. Начало действия документа — 03.12.2026.
|
«Базовый стандарт защиты прав и интересов физических и юридических лиц — получателей финансовых услуг, оказываемых членами саморегулируемых организаций в сфере финансового рынка <…>» (утв. Банком России, протокол от 29.10.2026 N КФНП-38)
Документ включен в информационный банк: |
| Минфин: уточнены требования к правилам внутреннего контроля в целях ПОД/ФТ | Минфин информирует об изменениях, внесенных постановлением Правительства РФ от 18 августа 2026 г. N 1020 в Требования к правилам внутреннего контроля, утвержденные постановлением от 7 августа 2025 г. N 1180.
Кроме того, сообщается, что Федеральным законом от 26 июля 2026 г. N 253-ФЗ определена новая роль аудитора в процедуре банкротства по рассмотрению комплексного соглашения о санации и отчета о финансовом состоянии должника. Приведено описание, характеризующее данную аудиторскую услугу, а также сообщено, что положения закона об этой услуге вступают в силу с 27 июля 2027 года.
|
Информационное сообщение Минфина России от 29.10.2026 N ИС-аудит-93 «Новое в аудиторском законодательстве: факты и комментарии»
Документ включен в информационный банк: |
| С 1 января 2027 года вводятся новые правила координации деятельности в сфере официального статистического учета | Установлены правила координации деятельности субъектов официального статистического учета при разработке федерального плана статистических работ, подготовке предложений по его актуализации, составлении национальных счетов, утверждении форм федерального статистического наблюдения и указаний по их заполнению, первичных статистических показателей и указаний по их представлению, а также официальной статистической методологии.
Признан утратившим силу приказ Минэкономразвития России от 19.04.2021 N 206. Начало действия документа — 01.01.2027.
|
Приказ Минэкономразвития России от 15.09.2026 N 646
Документ включен в информационный банк: |
| СПОТ для российских филиалов компаний из стран ЕАЭС: ФНС пояснила, как заполнить ДОПП |
Для товаров, которые ввозят в РФ из стран ЕАЭС автотранспортом, применяют СПОТ. Налоговики отметили: нет исключения для ситуации, когда товар перемещают между головной организацией из страны — члена ЕАЭС и ее филиалом в РФ.
Ведомство пояснило, как в данном случае заполнить ДОПП. Так, в документе нужно указать:
Отметим, правила заполнения ДОПП налоговики дали для ситуации, когда товар передают в рамках одной компании из Беларуси в РФ. Полагаем, что разъяснение актуально и для организаций из других стран ЕАЭС.
|
Письмо ФНС России от 15.09.2026 N ЕА-26-15/1557@
Документ включен в информационный банк: |
| СПОТ: при ввозе товаров из Беларуси импортеры не вносят обеспечительный платеж еще 8 месяцев | Правительство продлило освобождение от обеспечительного платежа в рамках системы подтверждения ожидания поставки товаров (СПОТ) для белорусских организаций или ИП.
При ввозе товаров из Беларуси не вносят платеж по 30 июня 2027 года. Напомним, такие импортеры должны были начать платить с 1 ноября 2026 года.
|
|
| Даны разъяснения по вопросу о применении повышающих коэффициентов, предусмотренных пунктом 15 статьи 396 НК РФ, при исчислении земельного налога | Сообщается, в частности, что пунктом 15 статьи 396 НК РФ (в редакции до начала действия абзаца третьего пункта 15 статьи 396 НК РФ) установлено, что в отношении земельных участков, приобретенных (предоставленных) в собственность физическими и юридическими лицами на условиях осуществления на них жилищного строительства, за исключением индивидуального жилищного строительства, осуществляемого физическими лицами, исчисление суммы налога (суммы авансовых платежей по налогу) производится с учетом коэффициента 2 в течение трехлетнего срока строительства начиная с даты государственной регистрации прав на данные земельные участки вплоть до государственной регистрации прав на построенный объект недвижимости, а также коэффициента 4 — в течение периода, превышающего трехлетний срок строительства, вплоть до даты государственной регистрации прав на построенный объект недвижимости.
Налоговые органы при исчислении налога руководствуются, в частности, сведениями органов Росреестра о разрешенном использовании земельного участка, подлежащего налогообложению.
|
Документ включен в информационный банк: |
| Декларация 3-НДФЛ: налоговики обновили форму, формат и порядок заполнения | ФНС скорректировала форму декларации, порядок ее заполнения и формат подачи.
Вынесли в новое приложение 5.1 расчет инвестиционных вычетов и вычетов на долгосрочные сбережения. Сейчас их рассчитывают в приложении 5. В стр. 160 обновленного приложения 5 больше не нужно указывать суммы страховых взносов, уплаченных по договору (договорам) добровольного страхования жизни. Приказ вступает в силу 1 января 2027 года. Новую форму применяют с подачи декларации за 2026 год.
|
|
| Работодателям на заметку: полезные ответы онлайн-инспекции за сентябрь 2026 года | В сентябре Роструд разъяснил вопросы о предложении вакансий при сокращении, предоставлении дополнительных перерывов, снижении премий за проступки и др.
Подробнее расскажем в обзоре.
|
Обзор: «Работодателям на заметку: полезные ответы онлайн-инспекции за сентябрь 2026 года»
Документ включен в информационный банк:
|
| Проверки ГИТ: Роструд определил перечень сведений, которые могут запрашивать у работодателей | Ведомство опубликовало на своем сайте список документов, которые инспекция труда может требовать в рамках надзора за соблюдением трудового права. В перечне 26 пунктов. Среди прочего в него вошли:
|
«Перечень сведений, которые могут запрашиваться контрольным (надзорным) органом у контролируемого лица» (утв. Рострудом)
Документ включен в информационный банк: |
| Увольнение за прогул: интересные примеры из практики за 2025 — 2026 годы | Можно ли наказать за прогул работника, который сам решил использовать донорские выходные?
Законно ли увольнение, если больничный выдан не на все дни отсутствия сотрудника? Ответы на эти и другие вопросы рассмотрим в обзоре.
|
Лента новостей КонсультантПлюс от 30.10.2026
|
| Минтруд: новый медосмотр при переводе работника нужен не всегда | При переходе специалиста в другое структурное подразделение без расторжения трудового договора может не потребоваться дополнительный периодический медосмотр. Он необязателен, если вредные или опасные факторы и выполняемые работы не изменились, при этом срок очередного обследования не наступил.
Медосмотр может быть необходим при переводе специалиста на работу по другой профессии. Его проводят, когда вредные или опасные факторы отличаются от прежних и по ним у сотрудника нет заключения об отсутствии противопоказаний. Отметим, аналогичное мнение Минтруд уже высказывал. Подход разделяет и Роструд.
|
Письмо Минтруда России от 28.09.2026 N 15-2/ООГ-1809
Документ включен в информационный банк: |
| Отметка в трудовой книжке служащего о должности с коррупционными рисками – проект внесен в Госдуму | Депутаты рассмотрят поправки к Закону о противодействии коррупции. По ним наниматель будет ставить в трудовой книжке или сведениях о трудовой деятельности отметки о том, что должность служащего входит в перечень должностей, при замещении которых есть антикоррупционные ограничения. Запись сделают по последней занимаемой должности при увольнении государственного и муниципального служащего.
Планируется, что поправки вступят в силу через 180 дней после опубликования. По пояснительной записке отметки помогут новому работодателю определять, нужно ли сообщать о трудоустройстве бывшего чиновника по последнему месту службы. Напомним, сообщение о трудоустройстве нужно направить в 10-дневный срок. Правило действует, если служащий занимал должность из спецперечня и с момента его увольнения прошло не более 2 лет.
|
Документ включен в информационный банк: |
| Топ-3 «поворотных» дел кассации по налогам за III квартал 2026 года |
За III квартал в КонсультантПлюс появилось больше 2 500 новых постановлений судов округов по налогам. Мы отобрали интересные споры, в которых кассация не согласилась с нижестоящими судами.
Расскажем об НДС при возмещении убытков, НДФЛ при распределении доли в уставном капитале и не только.
|
Обзор: «Топ-3 «поворотных» дел кассации по налогам за III квартал 2026 года»
Документ включен в информационный банк:
|
| Взыскание недоимки по налогам: суд признал компании зависимыми и взыскал с одной из них долги другой | Инспекция обратилась с заявлением о том, чтобы признать взаимозависимыми лицами налогоплательщика и другую организацию и взыскать с последней налоговые долги.
Основанием послужило то, что налогоплательщик добровольно недоимку не погасил, а в принудительном порядке удалось взыскать лишь часть суммы.
|
Постановление Арбитражного суда Московского округа от 02.09.2026 N Ф05-13883/2026 по делу N А41-41449/2025
Документ включен в информационный банк:
|
| Суды поддержали увольнение совместителя за 5 дней до приема основного работника |
Совместителя уволили в связи с приемом на должность основного работника. Последнего трудоустроили спустя 5 дней. Совместитель счел, что его не должны были увольнять заранее. Он обратился в суд.
Три инстанции не увидели нарушений в действиях работодателя. Он не вышел за рамки своих полномочий. Процедура увольнения соблюдена. Кассация подчеркнула, что оформление приема на работу включает много действий: нужно получить от специалиста документы, проверить их, составить и подписать договор и т.д. Перерыв между увольнением истца и трудоустройством основного работника составил 5 дней, 3 из которых были выходными. Права совместителя не нарушили. Отметим, есть и иная практика. Например, 7-й КСОЮ в подобной ситуации признал увольнение безосновательным.
|
Определение Восьмого кассационного суда общей юрисдикции от 24.09.2026 N 88-16319/2026
Документ включен в информационный банк: |
| СФР проиграл спор – суд не освободил его от возмещения уплаченной страхователем госпошлины |
Организация оспорила решение фонда о надбавке к страховому тарифу. Первая инстанция требование удовлетворила и взыскала со страховщика в пользу страхователя судебные расходы по уплате госпошлины. СФР не согласился. Он считал, что освобожден от нее.
Апелляция не поддержала фонд:
Отметим, суды уже взыскивали госпошлину с СФР.
|
Постановление Девятого арбитражного апелляционного суда от 09.09.2026 N 09АП-32449/2026 по делу N А40-345770/2025
Документ включен в информационный банк: |
| Суд: НДФЛ облагают компенсацию работнику за использование его нежилого помещения в служебных целях | По результатам камеральной проверки 6-НДФЛ организации доначислили налог и оштрафовали. Инспекция сочла, что налоговый агент создал формальные условия, при которых смог снизить суммы НДФЛ за счет перечисления компенсации директору.
Проверяющие решили, что компенсация – оплата труда, она связана с выполнением трудовых обязанностей. При рассмотрении материалов проверки организация представила соглашение к трудовому договору, по которому суммы перечисляли за использование имущества директора (нежилого помещения) под склад, т.е. в служебных целях. Но контролеры с позицией налогового агента не согласились. Суды поддержали проверяющих:
|
Постановление Арбитражного суда Уральского округа от 17.09.2026 N Ф09-3521/26 по делу N А07-12164/2025
Документ включен в информационный банк: |
| ХАНТЫ-МАНСИЙСКИЙ АВТОНОМНЫЙ ОКРУГ — ЮГРА | ||
|
Об установлении на 2027 год запрета на привлечение хозяйствующими субъектами, осуществляющими деятельность в Ханты-Мансийском автономном округе — Югре, иностранных граждан, осуществляющих трудовую деятельность на основании патентов, по отдельным видам экономической деятельности Хозяйствующим субъектам, осуществляющим деятельность в автономном округе, в 2027 году запрещено привлекать иностранных граждан, осуществляющих трудовую деятельность на основании патентов, в частности, по следующим видам экономической деятельности, предусмотренным Общероссийским классификатором видов экономической деятельности (ОКВЭД 2) ОК 029-2014 (КДЕС Ред. 2): производство детского питания и диетических пищевых продуктов (код 10.86); торговля розничная алкогольными напитками, включая пиво, в специализированных магазинах (код 47.25.1); торговля розничная табачными изделиями в специализированных магазинах (код 47.26); деятельность сухопутного пассажирского транспорта: перевозки пассажиров в городском и пригородном сообщении (код 49.31); деятельность легкового такси и арендованных легковых автомобилей с водителем (код 49.32); деятельность курьерская (код 53.20.3); деятельность в области здравоохранения (код 86); предоставление услуг по дневному уходу за детьми (код 88.91); ремонт обуви и прочих изделий из кожи (код 95.23).
|
Постановление Губернатора ХМАО — Югры от 29.10.2026 N 104
Документ включен в информационный банк: |
|
| ЯМАЛО-НЕНЕЦКИЙ АВТОНОМНЫЙ ОКРУГ | ||
| О внесении изменений в некоторые законы Ямало-Ненецкого автономного округа в сфере налогообложения | Внесены изменения в Законы ЯНАО от 27.11.2003 N 56-ЗАО «О налоге на имущество организаций», от 25.11.2002 N 61-ЗАО «О ставках транспортного налога на территории Ямало-Ненецкого автономного округа».
В частности, в закон ЯНАО от 27.11.2003 N 56-ЗАО внесены изменения, согласно которым уточнено, что освобождаются от налогообложения государственные учреждения ЯНАО, муниципальные учреждения в ЯНАО, иные некоммерческие организации, функции и полномочия учредителя (участника) которых от имени ЯНАО осуществляют исполнительные органы автономного округа. В соответствии со ст. 3 данный документ вступает в силу по истечении одного месяца со дня официального опубликования, но не ранее 1-го числа очередного налогового периода по транспортному налогу, по налогу на имущество организаций.
|
Закон ЯНАО от 26.10.2026 N 90-ЗАО «О внесении изменений в некоторые законы Ямало-Ненецкого автономного округа в сфере налогообложения»
Документ включен в информационный банк: |
| О внесении изменений в Закон Ямало-Ненецкого автономного округа «Об инвестициях» | В частности, уточнено, что в целях содействия обеспечению защиты интересов инвесторов при Губернаторе автономного округа 01.03.2027 будет создан инвестиционный комитет автономного округа, являющийся постоянно действующим коллегиальным совещательным органом.
В состав инвестиционного комитета автономного округа будут входить представители органов государственной власти автономного округа, а также могут входить представители территориальных органов федеральных органов исполнительной власти, органов местного самоуправления, специализированной организации по поддержке и сопровождению инвестиционных проектов, субъектов естественных монополий, инвесторов, общественных объединений предпринимателей и иных организаций по согласованию с этими органами и организациями.
|
Закон ЯНАО от 26.10.2026 N 93-ЗАО «О внесении изменений в Закон Ямало-Ненецкого автономного округа «Об инвестициях»
Документ включен в информационный банк: |