


Обзор документов, включенных в систему КонсультантПлюс
с 26.10.2026 по 02.11.2026

| Изложение новости | Аннотация к материалу | Название документа |
| ВИДЕОСЕМИНАРЫ И ВЕБИНАРЫ | ||
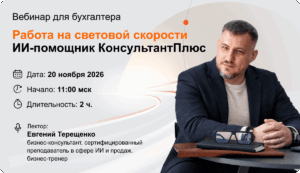
| Вебинар «Работа на световой скорости: ИИ-помощник КонсультантПлюс»
|
Дата: 20 ноября 2026 г.
Начало: 11:00 мск Длительность: 2 часа Лектор: Евгений Терещенко, бизнес-консультант, сертифицированный преподаватель в сфере ИИ и продаж, бизнес-тренер Программа семинара:
Участники вебинара могут получить в Сервисных центрах КонсультантПлюс:
|
|
| Видеосеминар: «Возврат и зачет положительного сальдо ЕНС» | В первой части вебинара КонсультантПлюс, проведенного 15.10.2026, речь пойдет о новых правилах зачета и возврата положительного сальдо ЕНС. Лектор разъяснит, когда налоговые органы проведут зачет сальдо в счет другого лица, а когда откажут в его возврате.
Лектор: Климова Марина Аркадьевна, независимый консультант-практик по вопросам налогообложения, бухгалтерского учета и трудового права, кандидат экономических наук. Продолжительность видеосеминара — 11 минут. На стартовой странице системы КонсультантПлюс выберите СВОЙ профиль и перейдите по ссылке «Видеосеминары». Далее откроется страница с самыми актуальными темами для соответствующего профиля.
|
Видеосеминар: «Возврат и зачет положительного сальдо ЕНС» |
| ФЕДЕРАЛЬНОЕ ЗАКОНОДАТЕЛЬСТВО | ||
| Компания «полное ПРАВО» выпустила полезные заставки на монитор (ноябрь) |
8 ноября в Тюменской области открывается термальный сезон, и базы отдыха готовят праздничнее программы для гостей. Чтобы решить, где отметить открытие, познакомьтесь с обзором горячих источников Тюмени, Тобольска и Заводоуковска
Обзор откроется по ссылке из новой заставки для монитора. В ноябре предлагаем две картинки на выбор: милая белочка или абстрактные линии. Как всегда, есть 3 вида календарей: для бухгалтера, для кадровика и универсальный.
Изображения адаптированы для разных размеров мониторов. Скачать заставку на ноябрь >>>
|
|
| Топ-3 «поворотных» дел кассации по налогам за III квартал 2026 года |
За III квартал в КонсультантПлюс появилось больше 2 500 новых постановлений судов округов по налогам.
Мы отобрали интересные споры, в которых кассация не согласилась с нижестоящими судами. Расскажем об НДС при возмещении убытков, НДФЛ при распределении доли в уставном капитале и не только.
|
Обзор: «Топ-3 «поворотных» дел кассации по налогам за III квартал 2026 года»
Документ включен в информационный банк:
|
| Увеличение штрафов и другие изменения налогов с 2027 года: что предложил уточнить комитет Госдумы |
Комитет рекомендовал принять в первом чтении проект с налоговыми поправками, но предложил уточнить ряд норм ко второму чтению. Он отметил, в частности, такие пункты:
Предлагают также уточнить поправки об обложении операций при ввозе физлицами товаров через электронные торговые площадки, администрировании таких операций и др. Подробнее об изменениях в части налогов и штрафов читайте в обзорах.
|
Заключение комитета Госдумы по бюджету и налогам |
| Изменения по НДФЛ, НДС, увеличение штрафов с 2027 года и другое – поправки приняты в первом чтении |
Поправками планируют реализовать меры в рамках основных направлений бюджетной, налоговой и таможенно-тарифной политики, учесть поручения президента, правительства и практику. Хотят оптимизировать администрирование взносов на травматизм.
Предлагают, в частности:
Подробнее об изменениях в части:
|
Документ включен в информационный банк:
См. также:
|
| Внесены уточнения в формат и порядок заполнения формы расчета сумм НДФЛ, исчисленных и удержанных налоговым агентом (форма 6-НДФЛ) | Скорректированы коды отчетных периодов в приложении N 1 (строки 51 — 53 и 90), а также включены новые позиции в приложение N 2 «Коды места представления расчета» и приложение N 5 «Коды, определяющие статус налогоплательщика».
Необходимые уточнения также внесены в формат расчета (новая версия — 5.06). Приказ вступает в силу по истечении двух месяцев со дня его официального опубликования, но не ранее 1 января 2027 года, и применяется начиная с представления расчета за I квартал 2027 года.
|
Приказ ФНС России от 25.09.2026 N СД-1-11/746@
Документ включен в информационный банк:
|
| Страховые взносы с материальной помощи при рождении: ФНС отметила нюансы освобождения в 2026 году | Ведомство напомнило, когда единовременная матпомощь сотруднику при рождении ребенка не облагается взносами. Это касается помощи, которую работодатель выплачивает в течение первого года после рождения (усыновления, удочерения) ребенка или установления опеки над ним. В текущем году работодатели могут применить освобождение в том числе к выплатам на детей, которые родились в прошлом году.
Налоговики привели пример: ребенок родился в июне 2025 года, а матпомощь в размере 1 млн руб. выплачена в феврале 2026 года. Применение такого лимита оценивают по дате приказа, который фиксирует выплату. ФНС обратила внимание, что лимит в 1 млн руб. не обязывает работодателя оказывать помощь в таком объеме. Иные условия выплаты можно предусмотреть локальными нормативными актами или колдоговором. Сумма матпомощи может быть любой. Ограничение предусмотрено для расчета взносов и НДФЛ. Напомним, не облагаемый взносами и НДФЛ порог матпомощи семьям с детьми повысили с 1 января 2026 года.
|
<Информация> ФНС России «Когда выплата работодателем единовременной материальной помощи при рождении ребенка освобождается от уплаты страховых взносов»
Документ включен в информационный банк: |
| Декларация 3-НДФЛ: налоговики обновили форму, формат и порядок заполнения | ФНС скорректировала форму декларации, порядок ее заполнения и формат подачи.
Вынесли в новое приложение 5.1 расчет инвестиционных вычетов и вычетов на долгосрочные сбережения. Сейчас их рассчитывают в приложении 5. В стр. 160 обновленного приложения 5 больше не нужно указывать суммы страховых взносов, уплаченных по договору (договорам) добровольного страхования жизни. Приказ вступает в силу 1 января 2027 года. Новую форму применяют с подачи декларации за 2026 год.
|
|
| СФР проиграл спор – суд не освободил его от возмещения уплаченной страхователем госпошлины |
Организация оспорила решение фонда о надбавке к страховому тарифу. Первая инстанция требование удовлетворила и взыскала со страховщика в пользу страхователя судебные расходы по уплате госпошлины. СФР не согласился. Он считал, что освобожден от нее.
Апелляция не поддержала фонд:
Отметим, суды уже взыскивали госпошлину с СФР.
|
Постановление Девятого арбитражного апелляционного суда от 09.09.2026 N 09АП-32449/2026 по делу N А40-345770/2025
Документ включен в информационный банк: |
| Суд: НДФЛ облагают компенсацию работнику за использование его нежилого помещения в служебных целях | По результатам камеральной проверки 6-НДФЛ организации доначислили налог и оштрафовали. Инспекция сочла, что налоговый агент создал формальные условия, при которых смог снизить суммы НДФЛ за счет перечисления компенсации директору.
Проверяющие решили, что компенсация – оплата труда, она связана с выполнением трудовых обязанностей. При рассмотрении материалов проверки организация представила соглашение к трудовому договору, по которому суммы перечисляли за использование имущества директора (нежилого помещения) под склад, т.е. в служебных целях. Но контролеры с позицией налогового агента не согласились. Суды поддержали проверяющих:
|
Постановление Арбитражного суда Уральского округа от 17.09.2026 N Ф09-3521/26 по делу N А07-12164/2025
Документ включен в информационный банк: |
| ХАНТЫ-МАНСИЙСКИЙ АВТОНОМНЫЙ ОКРУГ — ЮГРА | ||
| Проиндексированы с 01.10.2026 размеры окладов (должностных окладов) по всем должностям служащих (профессиям рабочих) указанных учреждений, а также по должностям руководителя учреждения и его заместителей
Так, размер оклада (должностного оклада) по должности директора увеличен с 46 935 руб. до 48 812 руб., механика (4 квалификационный уровень) — с 26 437 руб. до 27 494 руб., лесника (1 квалификационный уровень) — с 25 146 руб. до 26 152 руб.
|
Приказ Депнедра и природных ресурсов Югры от 21.10.2026 N 23-нп
Документ включен в информационный банк: |
|